Domain dein-toptarif.de kaufen?
Wir ziehen mit dem Projekt
dein-toptarif.de um.
Sind Sie am Kauf der Domain
dein-toptarif.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dein-toptarif.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
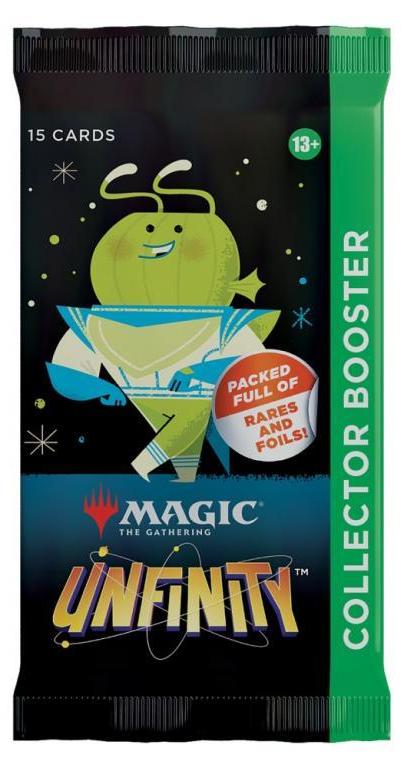
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter



-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche Vergleichsseite für Versicherungen bietet die besten Tarife und Konditionen?
Es gibt viele Vergleichsseiten für Versicherungen, aber Verivox und Check24 gelten als beliebte Optionen. Beide bieten eine Vielzahl von Tarifen und Konditionen von verschiedenen Versicherungsanbietern an. Es lohnt sich, beide Seiten zu vergleichen, um die besten Angebote zu finden. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **

Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
Im Vergleich wozu? Mit Kumpels„Mihez képest? Haverokkal” ist ein rasantes, ungarischsprachiges Partyspiel für Erwachsene, bei dem die Spieler zu derselben Aufgabe immer extremere oder bewusst zurückhaltendere Lösungen finden sollen. Perfekt geeignet für gemütliche Runden mit Freunden, Hauspartys oder lockere Spieleabende. Im Mittelpunkt stehen kreatives Denken, Humor und gemeinsames Lachen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Gesellschaftsspiel, Partyspiel Empfohlenes Alter: ab 8 Jahren Hauptfunktion: kreative Aufgaben in der Runde steigern oder abschwächen Geförderte Fähigkeiten: Kreativität, Kommunikation, Assoziationsvermögen Sicherheitshinweis: Nicht empfohlen für Kinder unter 8 Jahren Weitere wichtige Merkmale: ungarische Ausgabe, Spiel von Zoltán Győri, Teil der „Mihez képest?”-Reihe, Edition „Haverokkal” Im Gesellschaftsspiel „Mihez képest? Haverokkal” versuchen die Spieler, ein und dieselbe Situation immer weiter „hochzufahren” oder bewusst „runterzubremsen“: Wer schafft es am einfallsreichsten, die Aufgabe völlig zu überdrehen – oder sie bis ins Extrem herunterzuschrauben? Die Aufgaben starten bei Alltagssituationen, etwa beim Bieröffnen oder beim Ausdenken eines Podcast-Titels. Wie wild der Abend dann wirklich wird, entscheidet allein die Fantasie der Runde. So ist jede Partie anders und passt sich den Mitspielern an. Die Regeln sind leicht zu lernen und in wenigen Minuten erklärt, dadurch ist das Spiel ideal für spontanen Einsatz auf Treffen mit Freunden. Die Spieler reagieren reihum auf die gezogenen Karten und versuchen – im Vergleich zu den Ideen der anderen – mit noch besseren, lustigeren oder überraschenderen Einfällen zu kommen. Im Vordergrund stehen das Gespräch und das gemeinsame Erzählen von Geschichten, nicht komplizierte Wertungen. „Mihez képest? Haverokkal” setzt stark auf Fantasie und Improvisation und trainiert nebenbei Kommunikation und Situationsgefühl. Das Besondere: Zum gleichen Ausgangspunkt werden sowohl „Steigerungen“ als auch „Abschwächungen“ gefragt, sodass Raum ist für hemmungslosen Humor ebenso wie für feinere, nuanciertere Ideen. Durch das handliche Format passt das Spiel problemlos in jede Tasche und ist damit ideal für Reisen, den Urlaub oder Wochenendpartys. Für wen ist das Spiel geeignet? Das Partyspiel „Mihez képest? Haverokkal” richtet sich an Spieler ab etwa 8 Jahren, die gerne gemeinsam lachen, Improvisation mögen und Spaß an kommunikativen, erzählerischen Gesellschaftsspielen haben. Es funktioniert besonders gut in Freundesrunden, bei Familienabenden mit älteren Kindern sowie bei allen, die auf Festivals oder Spieleabende gerne ein kompaktes Spiel dabeihaben. Es benötigt weder zusätzliche Geräte noch Batterien und kann daher jederzeit und fast überall gespielt werden. Auch als Geschenk ist es ideal – zum Geburtstag, Namenstag oder zu Weihnachten – für alle, die moderne, lockere Partyspiele schätzen. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Im Vergleich wozu? Mit der Familie„Mihez képest? Familie” ist ein rasantes, kreatives Party-Brettspiel für 3–9 Spieler, in dem Alltagssituationen übertrieben oder ganz bewusst heruntergespielt werden. Bei Familien- und Freundetreffen sorgt es schnell für ausgelassene Stimmung, denn jeder sieht anders, was „viel” und was „wenig” ist. Empfohlen ab 8 Jahren – so können Kinder und Erwachsene gemeinsam spielen. Produkteigenschaften: Marke: Gémklub Produktkategorie: Brettspiel, Partyspiel, Familienspiel Empfohlenes Alter: ab 8 Jahren Hauptmechanismus: Aufgaben-Karten überzeichnen oder abschwächen mithilfe kreativer Assoziationen Geförderte Fähigkeiten: Kreativität, Kommunikation, soziale Kompetenzen, Sinn für Humor Anzahl der Spieler: 3–9 Personen Spieldauer: ca. 30 Minuten Material: Spielkarten und -elemente aus Karton Sicherheitshinweis: enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Weitere wichtige Eigenschaft: ungarischsprachiges Brettspiel, entworfen von Zoltán Győri Der Kern von „Mihez képest? Familie” besteht darin, dass alle auf dieselbe Aufgabe mit unterschiedlichen „Stärken” reagieren. Die Spieler erhalten Karten mit Alltagssituationen, Gegenständen oder Ausdrücken. Diese müssen dann extrem, witzig oder sehr zurückhaltend formuliert werden – so wird nach und nach klar, was für wen klein oder groß, schmerzhaft oder süß ist. Das gemeinsame Lachen und die unerwarteten Blickwinkel sind die große Stärke des Spiels. Das Spiel hat einfache Regeln und ist in wenigen Minuten erklärt. Die Spieler sind abwechselnd an der Reihe, während die anderen einschätzen, ob die gegebene Antwort eher „heftig” oder „mild” im Vergleich zur ursprünglichen Aufgabe ist. Das regt ständig zum Gespräch und zum Argumentieren an und fördert gleichzeitig die Kommunikationsfähigkeit und das flexible Denken. Durch die kurze Spieldauer von etwa 30 Minuten lassen sich an einem Abend mehrere Runden spielen. Einer der größten Vorteile von „Mihez képest? Familie” ist, dass es bewusst familienfreundliche Aufgaben enthält, sodass Kinder leicht einen Zugang zu den Themen finden. Es erfordert kein Vorwissen oder Lexikonkenntnisse, nur Fantasie und Offenheit. Dank der kompakten Schachtelgröße passt es problemlos in eine Tasche und kann so auf Reisen, in den Urlaub oder zu einem Wochenendbesuch mitgenommen werden. Für wen ist das Spiel geeignet? „Mihez képest? Familie” richtet sich an Kinder ab 8 Jahren und Erwachsene, die gesellige, kreative Spiele mögen und gern gemeinsam mit der Familie lachen. Es ist ideal für Spieler, die nicht auf komplizierte Regeln stehen, sondern eine lockere Atmosphäre und fantasievolles Erzählen bevorzugen. Perfekt geeignet für Kindergeburtstage, Familienabende, Feiertagstreffen oder für Schulklassen und andere Gruppen, in denen Teamgeist und eine entspannte Stimmung wichtig sind. Verpackungsgröße: 9,7 x 2,3 x 13,7 cm10,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
Magic: the Gathering MTG Unfinity, Kartenspiel, Vergleich, FamilienspielDiese Magic: The Gathering Unfinity Collector Booster Displays sind der absolute Wahnsinn für Sammler und Spieler! Jedes Display enthält 12 Packs voller galaktischer Galaxy-Foil-Karten, klassischen Foils, coolen Showcase-Karten und einer seltenen oder mythischen Karte aus früheren Un-Sets. Mit jedem Booster erweiterst du deine Sammlung um einzigartige, exklusive Karten mit besonderen Rändern und Effekten. Und das Beste: In jedem Display findest du einen Box-Topper - eine einzelne, besonders wertvolle Karte, die dein Deck oder deine Sammlung auf das nächste Level hebt. Schnapp dir dein Display und bring dein Spiel auf eine neue Dimension! Produkttyp:KartenspielGenre:VergleichEmpfohlene Altersgruppe:Erwachsener & KindVorgeschlagenes Geschlecht:UnisexName des Spiels:UnfinitySpiel-Modi:MultiplayerFamilienspiel:JaUnterstützte Sprachen:EnglischSprache der Spielregeln:EnglischAnzahl der Karten:24 Stück(e)Aufbewahrungsbox:JaAnzahl der Herausforderungen:24 Stück(e)Gewicht:167,82 gBreite:140627,45 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vergleichsseite für Versicherungen bietet die besten Tarife und Konditionen?
Es gibt viele Vergleichsseiten für Versicherungen, aber Verivox und Check24 gelten als beliebte Optionen. Beide bieten eine Vielzahl von Tarifen und Konditionen von verschiedenen Versicherungsanbietern an. Es lohnt sich, beide Seiten zu vergleichen, um die besten Angebote zu finden. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
-
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.